 投诉电话:15001380073
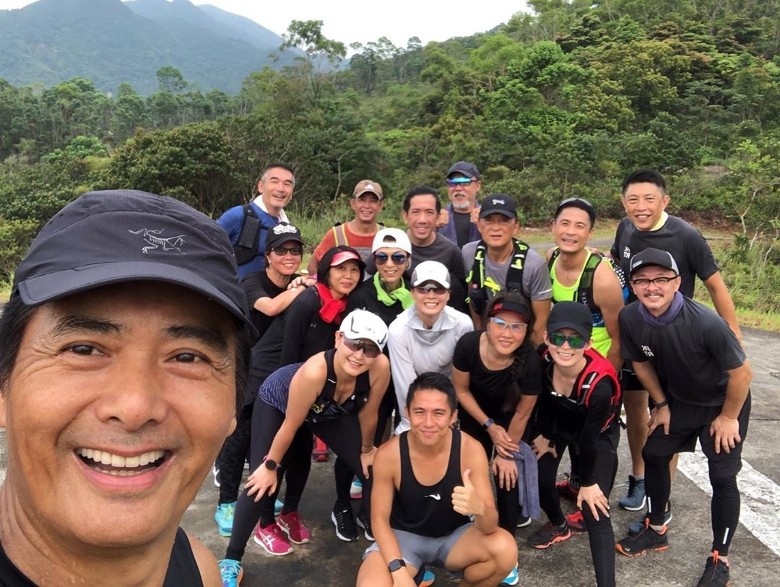
2019年7月24日,广东东莞虎门迎来了一场特别的活动。e互助东莞站爱心大使及志愿者一行17人为受助会员雷建英举办了别开生面的会员线下见面会。会上,受助会员雷建英分享了自己的抗癌故事,会员们热情交流,共同见证案件的真实性,见证e互助平台的真实性,分享爱,传递爱。

来自保险行业的雷建英对现场会员表示,自己非常有保险意识,全家都有商业保险,但自己还是加入了e互助,因为互助助人助己。“加入后,我一直坚持充值,坚持帮助别人。我加入4年多,一直有推广e互助,让身边的朋友加入,因为我相信这个平台。”加入以来,雷女士共帮助了1729个家庭度过难关。
2018年底,雷女士不幸确诊口腔癌,经过几个月的治疗,在病情稳定之后,于2019年3月中下旬致电e互助申请互助金。经过平台审核和公估人员的线下调查后,今年7月份收到平台工作人员通知,告知符合互助条件。她表示,e互助的30万元互助金和重疾保险金为她的后续治疗提供经济保障,自己非常幸运。她认为,保险和互助缺一不可,重疾赔付和互助金让她在大病面前更从容。
互助是保险的雏形、祖先,以提供保障,抵御风险作为根基,都是一种抵御风险的方式。互助与保险并不冲突,相辅相成,满足人们不同的保障需求,叠加拥有,就能增加自己抵御风险的能力。
但互助与保险又有明显的区别,保险能解决个性化和复杂性风险,能保多种重疾和轻症,能做多次赔付和身故责任,但互助只能做单一风险管理,有一定局限性,但会更加专注聚焦解决用户,的痛点。e互助目前只做癌症互助和意外死亡互助,聚焦单一风险让平台风控更有力,让用户均摊更公平。其次,互助与保险的收费模式也不一样,保险是先定价交费,互助是根据均摊费用事后交费。保险是先付费模式:保险是先付费才能享有保障,保费经过精算厘定,保费可以固定,可以按月度、季度、年度方式定期交费,购买保险是投保人与保险公司的交易行为,不存在均摊问题。互助是后付费模式:互助是发生互助事件后,会员间均摊费用,因此交费时间不固定,每次均摊金额不固定。
保险承担刚性兑付责任,互助不承担刚性兑付义务,仅是募集平台,风险均摊。这决定了保险公司是盈利的,互助平台不一定是盈利的。e互助通过托管银行管理用户资金,募集的互助金直接由银行划拨到私人账户,平台不赚一分钱。
e互助由深圳点煷信息科技有限公司发起,隶属于美国纳斯达克上市公司Fanhua Inc.(泛华金融控股集团),于2014年7月正式上线,已稳定运营5周年。本着“我为人人,人人为我”的宗旨,平台致力于将守护与爱心,结合,力图编织一个覆盖所有中低收入家庭抵御大灾、大病的保护网,成为社会保障体系有力补充。